

شفرة المال: الأنماط المخفية للذين يبنون ثروتهم
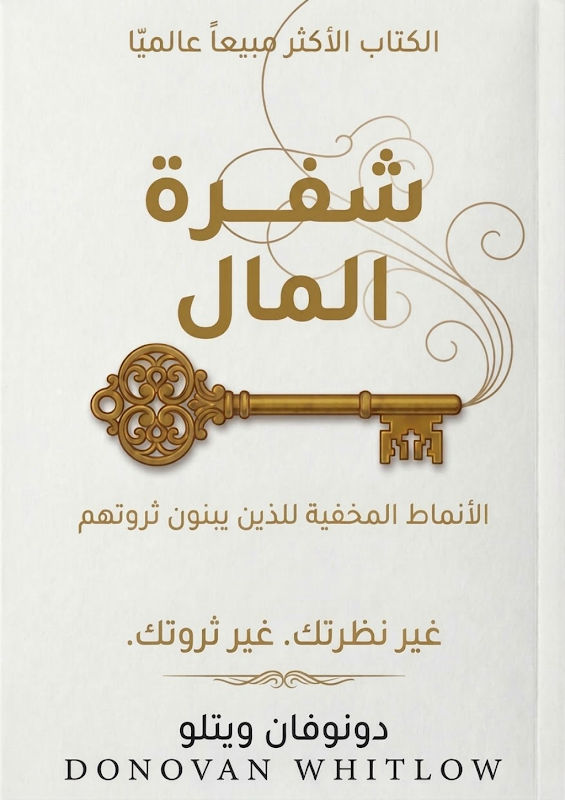
📘 تفاصيل الكتاب
عنوان الكتاب: شفرة المال
المؤلف: دونوفان ويتلو
الناشر: دار نشر ADMX
سنة النشر: 2026
📚 المقدمة: تفكيك النص المالي المضمر في كتاب شفرة المال
يمثل كتاب شفرة المال للمؤلف دونوفان ويتلو إضافة نوعية ومتميزة في أدبيات التنمية الذاتية والوعي المالي؛ إذ ينقل النقاش من الحلول السطحية القائمة على مجرد تنظيم الميزانيات أو اتباع نصائح الاستثمار التقليدية، إلى الغوص في الأعماق النفسية والعصبية التي تشكل سلوك الفرد تجاه الثروة. يطرح الكتاب أطروحة مركزية مفادها أن كل شخص يحمل في عقله الباطن برنامجاً نصياً أو سكريبت مالياً صامتاً تم تشكيله خلال فترة الطفولة المبكرة، وتحديداً قبل سن السابعة، نتيجة الملاحظات والتنشئة العاطفية والتجارب الأسرية. هذا النص الضمني هو الذي يحدد سقف النجاح المالي ومقدار ما يجرؤ المرء على كسبه أو الاحتفاظ به.
ينطلق المؤلف من واقع خبرته العلمية والسريرية ليؤكد أن القرارات المالية ليست مجرد عمليات حسابية عقلانية تخضع لبيانات السوق، بل هي استجابات عاطفية وسلوكيات تلقائية يديرها العقل الباطن بمهارة ودقة عالية لحماية الذات من مخاطر متخيلة. ومن هذا المنطلق، يأخذنا الكتاب في رحلة تشخيصية وتفكيكية دقيقة للتعرف على القيود الذاتية، ومحاولة إعادة معايير النظام الحراري المالي الداخلي، واستبدال لغة العجز والندرة بأساليب التفكير المتفتحة على الإمكانات، مما يعبد الطريق لبناء ثروة حقيقية ومستدامة عبر خطوات يومية مدروسة.
🧠 البرنامج النصي الخفي والذاكرة المالية المبكرة
يسلط الكتاب الضوء على كيفية تشكل القناعات المالية الأولى لدى الأطفال من خلال ثلاث قنوات رئيسية: التعليم المباشر، والملاحظة العينية، والمناخ العاطفي المحيط بالمال داخل المنزل. يوضح ويتلو أن الطفل يستوعب نبرة الصوت والمشاعر الصامتة أثناء تحدث الوالدين عن الفواتير أو الديون، فتتكون لديه تجارب وانطباعات جسدية ونفسية تصبح قواعد صارمة في عقولهم الباطنة. هذه الرسائل الضمنية قد تربط المال بالصراع، أو الذنب، أو الخوف من الفقدان، مما يدفع الإنسان عند الكبر إلى تكرار سيناريوهات تدمير الذات مالياً لإبقاء وضعه ضمن حد الأمان النفسي المألوف.
ولتحرير العقل من هذه القيود، يستعرض الكتاب عملية تنقيب مالي قائمة على استرجاع الذكريات الأولى واستخراج الرسائل المستحوذة على القرار. يوضح الجدول التالي كيف تنعكس رسائل الطفولة الضمنية على السلوكيات المالية للبالغين في حياتهم العملية:
| رسالة الطفولة الضمنية | التفسير النفسي للطفل | السلوك المالي للبالغ |
|---|---|---|
| "المال يسبب المشاكل والنزاعات" | المال مصدر للمخاطر وتفكك الأسرة | التخلص من التوفير والإنفاق القهري |
| "الصادقون والأخيار لا يثرون" | الثراء يخالف النزاهة والأخلاق | وضع سقف خفي للدخل وتجنب النمو |
| "المال ينفد دائماً وبسرعة" | الأمان يكمن في عدم المخاطرة | الخوف من الاستثمار وتفضيل الركود |
🌡️ منظم الحرارة المالي وفخ الذكاء الداخلي
يشرح ويتلو مفهوم منظم الحرارة المالي الداخلي، وهو الآلية التي تقيس النطاق الذي يعتبره العقل الباطن طبيعياً ومريحاً للشخص. فعندما يرتفع دخل الفرد أو يحقق طفرة مالية مفاجئة تتجاوز هذا المنظم، يسارع العقل الباطن إلى إحداث سلوكيات تدميرية غير واعية، مثل الإنفاق غير المبرر أو إهمال الفرص، ليعود الوضع المالي إلى منطقة الراحة المعتادة. ينطبق الأمر نفسه عند انخفاض الدخل، حيث تبذل المجهودات للعودة إلى المستوى المقبول. ولذلك، فإن مجرد زيادة الدخل دون تعديل إعدادات هذا المنظم الداخلي لن تؤدي إلى تراكم الثروة إطلاقاً.
كما يتناول الكتاب ظاهرة ممتعة يُطلق عليها فخ الذكاء، حيث يعتمد الأشخاص ذوو الذكاء العالي أو المؤهلات الأكاديمية المرتفعة على قدراتهم التبريرية لبناء حجج منطقية ومعقدة تبرر تقاعسهم عن الاستثمار أو التردد في اتخاذ القرارات المالية الفعالة. وفي هذه الحالة، لا يكون الذكاء أداة للتحرر، بل يصبح خادماً مطيعاً للبرامج النفسية المقيدة، مما يفسر بقاء الكثير من الأذكياء والمثقفين في أزمات مالية خانقة على الرغم من معرفتهم النظرية الواسعة بأساسيات الاقتصاد.
🗣️ لغة الأغنياء مقابل لغة التراجع والمكافحة
تعتبر اللغة والألفاظ المستخدمة عند التحدث عن المال بمثابة تعليمات برمجية يرسلها الفرد إلى عقله الباطن. يوضح الكتاب أن لغة المكافحين تعتمد على عبارات قطعية ومغلقة مثل "لا أستطيع تحمل تكلفته" أو "أنا سيء في إدارة الأموال"، مما يؤدي فوراً إلى إغلاق منافذ التفكير والتوقف عن البحث عن حلول. في المقابل، تعتمد لغة الأغنياء وبناة الثروة على أسئلة مفتوحة تنشط العقل وتستحث البحث عن الفرص، نحو قولهم: "كيف يمكنني تحمل تكلفة هذا؟" أو "ما الذي يجب عليّ تعلمه لتحقيق هذا الهدف؟".
يتطلب التحول اللغوي التخلي عن الهويات الثابتة المقيدة واستبدالها بعبارات قابلة للتطوير والتعلم. ويقترح المؤلف مجموعة من التحولات اللغوية الأساسية لتغيير النظرة السلبية تجاه المال:
- استبدال عبارة "أنا غير قادر على إدارة المال" بعبارة "أنا أتعلّم إدارة أموالي بوعي وكفاءة".
- تغيير قول "المال يسبب التوتر والمشاكل" إلى "علاقتي بالمال تتطور وأتعلم التعامل معه بهدوء".
- تحويل جملة "ليس هذا من أولوياتي" بدلاً من إطلاق حكم مطلق بقول "لا أستطيع تحمّل قيمته".
- الابتعاد عن صيغ الشرط الدائمة واستبدالها بالالتزام الإيجابي في صيغة المضارع.
🎲 اللعب للفوز بدلاً من اللعب لتجنب الخسارة
يميز الكتاب بدقة بين نمطين أساسيين من الذهنيات: ذهنية اللعب لتجنب الخسارة وذهنية اللعب من أجل الفوز. فالنمط الأول يدير قراراته تحت وطأة النفور من الخسارة، حيث تكون الخسارة المالية أكثر إيلاماً بنسبة مضاعفة مقارنة بالمتعة الناتجة عن الكسب التكافئي. هذا الخوف يدفع صاحبه إلى قوقعة الأمان الظاهري، كتجميد الأموال في حسابات توفير تركد القيمة الحقيقية لأصولها أمام التضخم، أو رفض الفرص الاستثمارية الناجحة. إن تجنب الخسارة بأي ثمن ينتهي غالباً بتحقيق الخسارة الأكبر المؤكدة على المدى الطويل.
على الجانب الآخر، يركز النمط الثاني على الفرص والاستفادة من قوة الفائدة المركبة والتوسع المالي مع إدارة المخاطر بذكاء. لا يعني اللعب للفوز الخوض في مغامرات غير محسوبة، بل يتطلب تقبل التقلبات الطبيعية للسوق باعتبارها ثمن النمو، وإعطاء العقل الباطن الإذن الداخلي للاحتفاظ بالوفرة والتمتع بها. إن هذا التحول في المنظور يحول المال من أداة للقلق والتهديد إلى وسيلة للحرية والبناء والعطاء.
🔄 بروتوكول إعادة تشكيل الثروة في 30 يوماً
كي لا يظل الكتاب مجرد نظريات انطباعية، يختتم دونوفان ويتلو بشرح خطة عمل سريعة ومكثفة مدتها ثلاثون يوماً لإعادة برمجة الجهاز العصبي والعقل الباطن. تعتمد الخطة على التكرار اليومي في ثلاث أوقات مفصلية خلال اليوم: الصباح الباكر قبل التعرض لمشتتات العالم الخارجي، وخلال النهار عند اتخاذ القرارات المالية، وقبل النوم مباشرة عندما يكون العقل الباطن في أعلى درجات الاستجابة والتلقي.
تتضمن هذه الممارسة كتابة العبارات البديلة، ومراقبة ردود الفعل الجسدية دون إصدار أحكام سلبية، وتنفيذ إجراء مالي ملموس أسبوعياً يكسر نمط التأجيل. إن الانتظام في هذه الممارسة اليومية، حتى وإن بدا التغيير صغيراً في البداية، يؤدي بمرور الوقت إلى إعادة رسم المسارات العصبية في الدماغ، مما يرسخ هويتك المالية الجديدة ويجعل القرارات الاستثمارية الناجحة سلوكاً تلقائياً وطبيعياً.
📌 الخاتمة: امتلاك زمام المسؤولية والتحول المالي الحقيقي
في الختام، يضع كتاب شفرة المال القارئ أمام حقيقة أن المسؤولية المالية الكاملة هي السبيل الوحيد للتحرر المالي. إن التحول الحقيقي يبدأ عندما يتوقف الفرد عن إعزاء وضعه المالي إلى الظروف الاقتصادية أو قرارات الآخرين أو أخطاء الماضي، ويتولى قيادة قراراته بوعي وشجاعة. فالثروة ليست وليدة المصادفة، بل هي محصلة خيارات يومية تراكمية تنبع من بيئة داخلية متوازنة وتفكير منفتح على النمو والتعلم المستمر.
إن استعادة السيطرة على برنامجك المالي الداخلي تمنحك القدرة على بناء مستقبل مالي آمن، وتتيح لأموالك أن تعمل لصالحك بكفاءة حتى أثناء نومك. يفتح هذا الكتاب آفاقاً جديدة لكل من يسعى للخروج من دائرة الأزمات المتكررة والانتقال بثقة نحو الاستقرار والوفرة.
🎯 سؤال تفاعلي: ما هي العبارة الماليّة التي تكررت في طفولتك وتكشف اليوم أنها كانت توجّه قراراتك الماليّة دون أن تدري؟

هل استفدت من المقال ؟ او لديك أي استفسار ؟ اترك تعليقك لنا.