

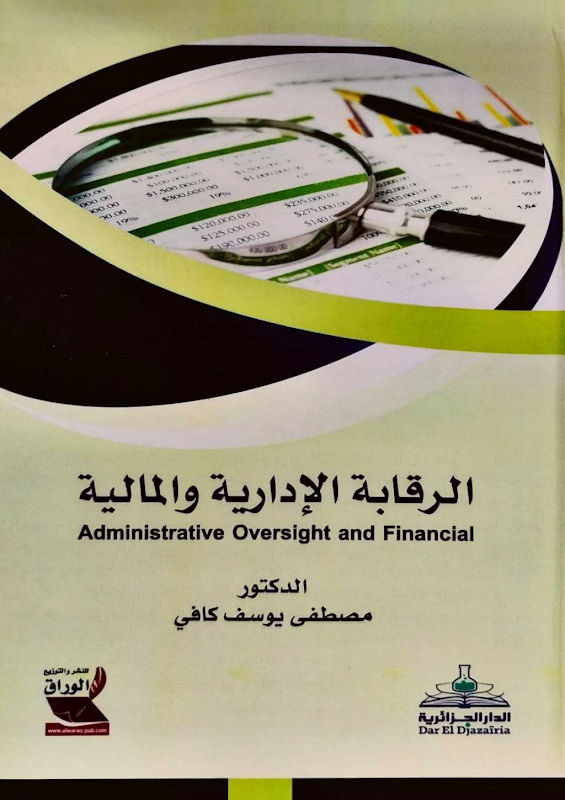
الرقابة الإدارية والمالية Administrative Oversight and Financial
📘 تفاصيل الكتاب
عنوان الكتاب: الرقابة الإدارية والمالية
المؤلف: مصطفى يوسف كافي
الناشر: مؤسسة الوراق للنشر والتوزيع - الدار الجزائرية للكتاب
سنة النشر: 2026
📚 المقدمة: الرقابة الإدارية والمالية
يُعد هذا الكتاب مرجعاً أكاديمياً شاملاً يتناول أحد أهم ركائز الإدارة الحديثة، وهو الرقابة الإدارية والمالية. في عالم تتسارع فيه الأحداث الاقتصادية، أصبحت الرقابة ضرورة لا غنى عنها لأي مؤسسة تطمح إلى البقاء والنمو. يستعرض المؤلف الدكتور مصطفى يوسف كافي، من خلال فصول الكتاب الاثني عشر، الأسس النظرية والتطبيقات العملية للأنظمة الرقابية، مسلطاً الضوء على دورها في حماية المال العام وتحسين الأداء.
تكمن أهمية هذا العمل في تبسيطه لمفاهيم معقدة وتأطيرها ضمن سياق أكاديمي يتناسب مع الطلاب والباحثين والممارسين في مجالات إدارة الأعمال والتدقيق المالي. لا يكتفي الكتاب بالجانب النظري، بل يمتد ليشمل الأدوات الرقابية الحديثة ونماذج تقييم الأداء، مما يجعله دليلاً شاملاً يجمع بين الفكر الرقابي والتطبيق الإداري الفعال.
🔍 مفاهيم الرقابة وأهميتها
في الفصول الأولى، يرسخ المؤلف مفهوم الرقابة بوصفها عملية مستمرة تهدف إلى التأكد من أن الأنشطة تسير وفقاً للخطط الموضوعة. الرقابة ليست مجرد أداة لتصحيح الأخطاء، بل هي جزء لا يتجزأ من الوظائف الإدارية التي تضمن الشفافية والدقة في اتخاذ القرارات. يوضح الكتاب كيف تطورت الرقابة من مجرد نشاط تقليدي إلى وظيفة استراتيجية تساهم في كشف مواطن الضعف والاختناقات قبل تفاقمها.
يؤكد الدكتور كافي أن الرقابة الفعالة تعتمد على التكامل بين النظام الرقابي والهيكل التنظيمي للمؤسسة. فبدون رقابة منظمة، يفتقر أي نظام إداري أو مالي إلى مقوماته الأساسية، مما يعرض أصول وممتلكات المؤسسة للهدر وسوء الاستخدام. لذا، يشدد الكتاب على ضرورة وجود أجهزة رقابية مستقلة تمتلك السلطة القانونية اللازمة للقيام بمهامها بشفافية وحيادية.
⚙️ أنواع وأدوات الرقابة
يتناول الكتاب بالتفصيل أنواع الرقابة الإدارية والمالية، مصنفاً إياها بناءً على معايير متعددة كالمدى الزمني، والمستوى التنظيمي، ونوعية الأهداف. هذه التصنيفات تساعد الإدارة على اختيار النظام الرقابي الأنسب لطبيعة نشاطها، سواء كان رقابة سابقة أو لاحقة أو مرحلية. كما يخصص الكتاب حيزاً هاماً لأدوات الرقابة، مثل الموازنات التقديرية، والتقارير الدورية، والبيانات الإحصائية، والخرائط الرقابية.
تُعد هذه الأدوات بمثابة العين التي تراقب مسار الأداء، حيث توفر للإدارة تغذية راجعة مستمرة تساهم في تعديل الخطط المستقبلية. يوضح المؤلف أن اختيار الأداة الرقابية يجب أن يتناسب مع طبيعة العمل، مشدداً على أن الرقابة في المؤسسات الضخمة تتطلب آليات أكثر تعقيداً ومرونة لضمان التنسيق الفعال بين كافة الأنشطة دون عرقلة سير العمل.
🛡️ الأجهزة الرقابية ومكافحة الفساد
يخصص الكتاب فصلاً محورياً لدور الأجهزة الرقابية في الحد من الفساد الإداري والمالي. يحلل الدكتور كافي الفساد كظاهرة عالمية ذات جذور معقدة، مؤكداً أن الأجهزة الرقابية، سواء كانت برلمانية أو حكومية، تعد خط الدفاع الأول ضد هذه الآفة. يستعرض الكتاب أشكال الفساد المختلفة، بدءاً من الرشوة والمحسوبية ووصولاً إلى سوء استخدام السلطة، وكيف يمكن للنظم الرقابية المتينة أن تحجم هذه الممارسات.
تستمد هذه الأجهزة قوتها من القوانين والتشريعات التي تمنحها الاستقلالية التامة للعمل بعيداً عن التدخلات السياسية. ويرى المؤلف أن الشفافية في الإدارة الحكومية لا يمكن أن تتحقق دون رقابة مالية صارمة تحاسب المقصرين وتكشف بوضوح عن أي انحرافات في استخدام المال العام، مما يساهم في تعزيز ثقة المواطنين في مؤسسات الدولة.
📊 تحليل النسب المالية ونماذج الأداء
في الأجزاء الأخيرة، ينتقل الكتاب إلى الجانب التقني والتحليلي من خلال استعراض نماذج هرم النسب المالية، مثل "نموذج ديون" (Du Pont System). هذه النماذج تقدم صورة متكاملة عن الأبعاد المالية للمنظمة، حيث تربط بين مختلف المؤشرات المالية لتقييم كفاءة الإدارة في استثمار الأصول وتوليد الأرباح. يساعد هذا التحليل الإدارة على تحديد الأسباب الكامنة وراء أي مشكلة مالية، مما يتيح وضع حلول استراتيجية مدروسة.
يؤكد الكتاب على أن النسب المالية ليست مجرد أرقام، بل هي لغة تعبر عن الحالة الصحية للمؤسسة. فمن خلال متابعة سيولة الأصول، ودوران المخزون، ونسب الربحية، تستطيع الإدارة اتخاذ قرارات مبنية على أسس علمية واضحة. هذا الجزء من الكتاب يمثل إضافة قيمة للمحللين الماليين، حيث يجمع بين الجانب النظري وأساليب القياس المالي المتطورة.
📌 الخاتمة: الرقابة كعملية مستمرة
ختاماً، يشدد الدكتور مصطفى يوسف كافي على أن الرقابة الإدارية والمالية هي عملية ديناميكية وليست جامدة. يتوقف نجاح أي نظام رقابي على التزام الإدارة العليا بتفعيله وتوفير الموارد اللازمة له. يترك الكتاب القارئ أمام حقيقة مفادها أن الرقابة، رغم التحديات والمقاومة التي قد تواجهها من قبل بعض العاملين، تظل الضمان الحقيقي لاستمرارية ونجاح المؤسسات في بيئة أعمال شديدة التنافسية.
🎯 سؤال تفاعلي: في رأيك، ما هو التحدي الأكبر الذي يواجه تطبيق أنظمة الرقابة المالية في المؤسسات الحديثة؟

هل استفدت من المقال ؟ او لديك أي استفسار ؟ اترك تعليقك لنا.